فرض کنید پایان ماه است. صورتهای مالی شرکت را میبینید و اوضاع، دستکم روی کاغذ، چندان بد نیست. فروش داشتهاید، حاشیه سودتان مثبت است و حسابداری میگوید شرکت سود کرده است.
اما وقتی میخواهید مواد اولیه ماه بعد را بخرید، یک اتفاق عجیب میافتد: پولی که از فروش به دست آوردهاید، دیگر برای خرید همان مقدار مواد اولیه کافی نیست.
نه کارخانهتان کوچکتر شده، نه لزوماً کمتر فروختهاید. حتی ممکن است بیشتر هم فروخته باشید. پس پول کجا رفته است؟
این یکی از آن تناقضهایی است که در اقتصاد تورمی، مدیران را غافلگیر میکند. شرکت روی کاغذ سود میسازد، اما در عمل توان ادامه فعالیتش را از دست میدهد؛ آرامآرام، بدون آنکه لزوماً یک بحران بزرگ در کار باشد.
در یادداشت قبلی درباره فاز بلاتکلیفی نوشتم؛ دورهای که بحران دیگر صدای بلندی ندارد، اما فرسودگی ادامه پیدا میکند. حالا میخواهم درباره مرحله بعد حرف بزنم: فاز تثبیت.
به نظر من، در این مرحله یکی از خطرناکترین اشتباهها این است که تصور کنیم اگر فروش ادامه دارد و صورت سود و زیان مثبت است، پس اوضاع مالی شرکت هم تحت کنترل است.
اول، واقعیت اعداد را ببینیم
بر اساس دادههای گزارششده برای تیر ۱۴۰۵، نرخ تورم سالانه اعلامشده از سوی مرکز آمار ایران ۶۶ درصد و تورم نقطهبهنقطه ۸۷٫۹ درصد بوده است. تورم ماهانه نیز ۳٫۱ درصد ثبت شده است. بانک مرکزی برای مناطق شهری، ارقام متفاوتی گزارش کرده؛ از جمله تورم دوازدهماهه ۶۱٫۴ درصدی و تورم نقطهبهنقطه ۸۳٫۹ درصدی.
این تفاوتها به روش محاسبه و پوشش آماری مربوطاند. برای بحث ما، مهمتر از انتخاب یکی از این اعداد، درک معنای آنها برای یک بنگاه اقتصادی است.
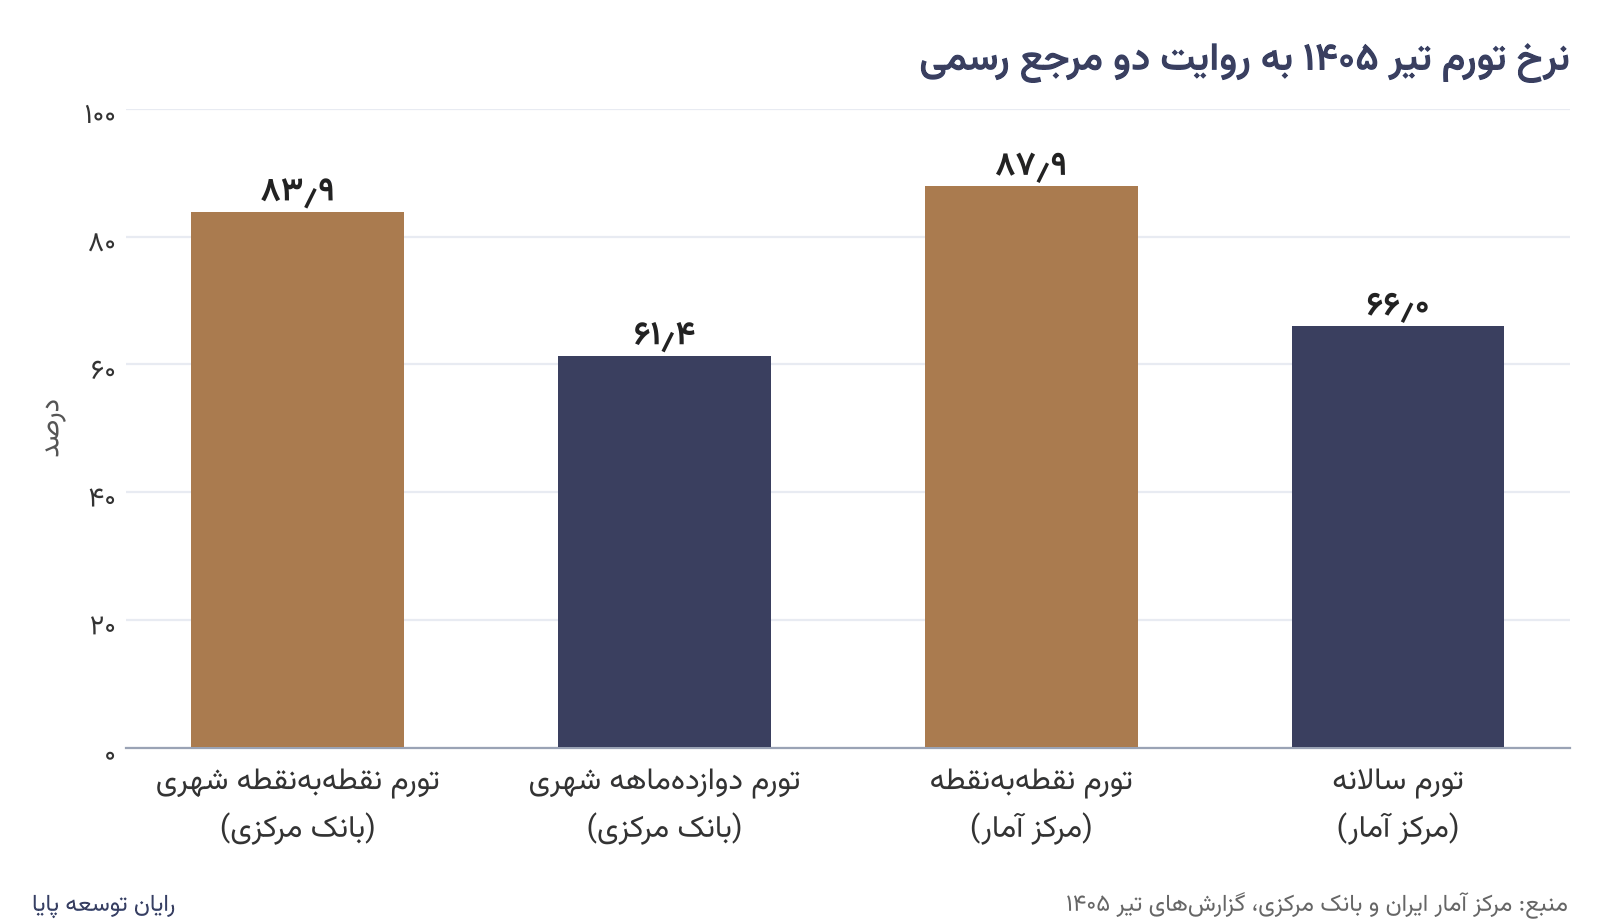
وقتی تورم ماهانه بیش از ۳ درصد است، تأخیر در تصمیمگیری مالی دیگر فقط یک مسئله اجرایی نیست. وقتی هزینه مواد اولیه با سرعتی بیشتر از میانگین قیمتها بالا میرود، قیمتگذاری بر اساس اطلاعات سه ماه قبل میتواند به تصمیمی پرهزینه تبدیل شود.
نکته جالبتر در دادههای بانک مرکزی، فاصله تورم کالاها با کل سبد مصرفی است. تورم نقطهبهنقطه کالاها در مناطق شهری در تیر ۱۴۰۵ به حدود ۱۲۱ درصد رسیده، درحالیکه تورم نقطهبهنقطه کل سبد ۸۳٫۹ درصد بوده است.
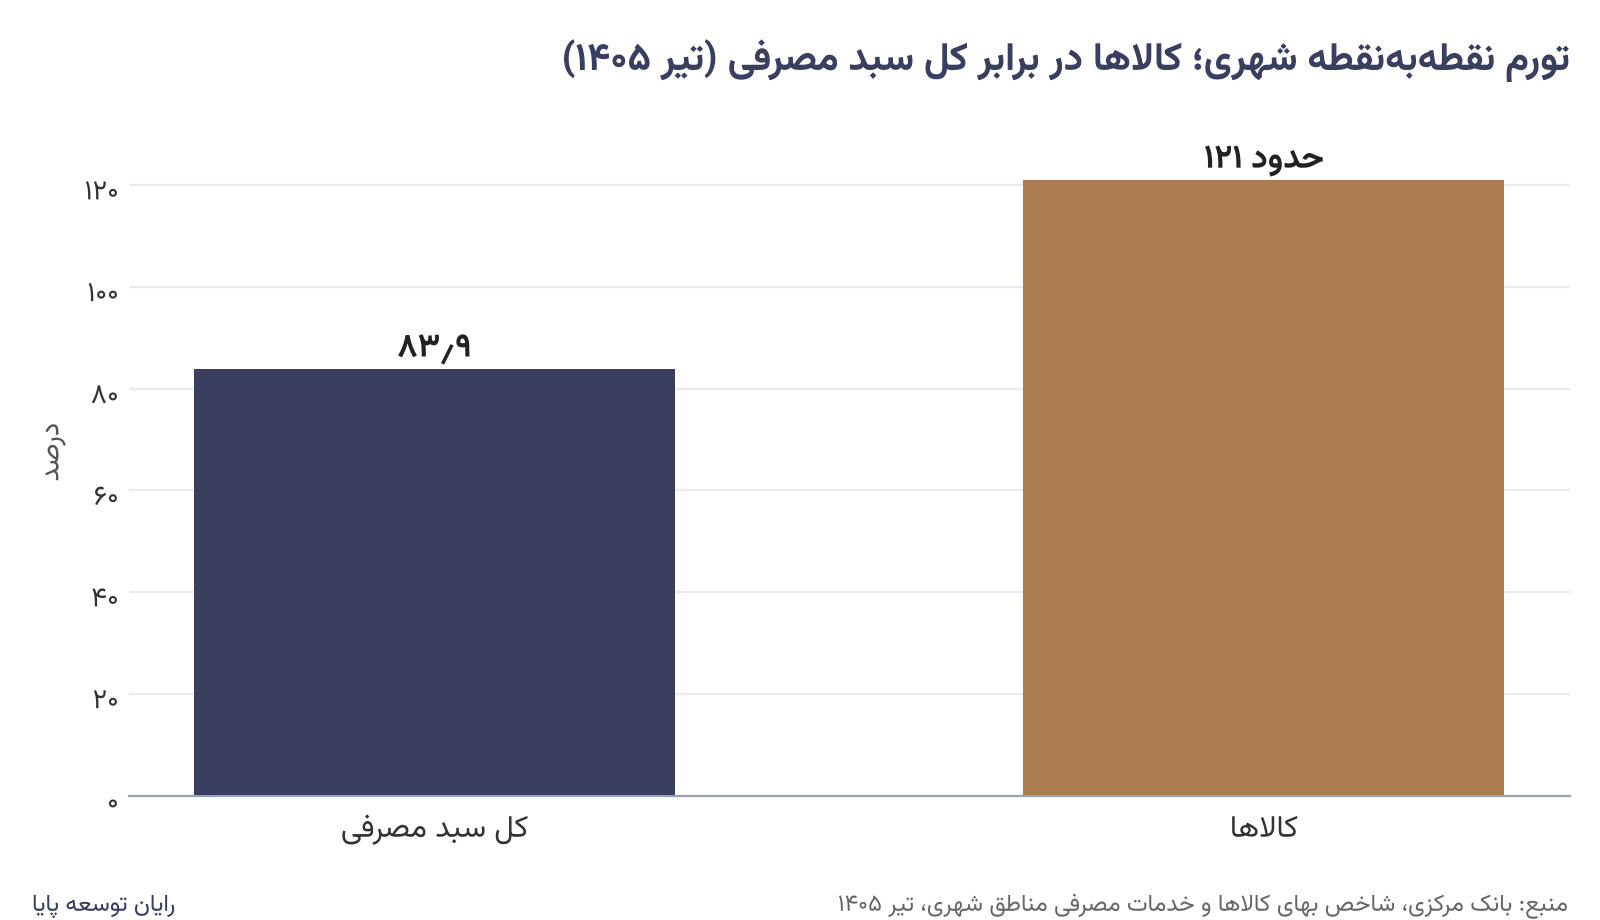
اگر کسبوکار شما برای تولید یا فروش به مواد اولیه، قطعات یا کالاهای فیزیکی وابسته است، احتمالاً فشار واقعی هزینهها بر شما با تورم عمومی تفاوت دارد. ممکن است هزینه جایگزینی موجودی انبارتان بسیار سریعتر از آنچه شاخص عمومی نشان میدهد، افزایش پیدا کند.
پس مسئله فقط این نیست که قیمتها بالا رفتهاند. مسئله این است که برای ادامه همان فعالیت قبلی، به پول بیشتری نیاز دارید.
چرا این تفاوت برای مدیرعامل مهم است؟
سه شاخص را از هم جدا کنیم:
• تورم سالانه به ما میگوید سطح عمومی قیمتها در یک سال گذشته چقدر تغییر کرده است.
• تورم نقطهبهنقطه فاصله قیمتهای امروز با ماه مشابه سال قبل را نشان میدهد.
• تورم ماهانه، سرعت تغییر قیمتها در کوتاهمدت را مشخص میکند.
برای تصمیمگیری درباره قیمتگذاری و سرمایه در گردش، هیچکدام بهتنهایی کافی نیستند. مدیر باید بداند هزینههای اختصاصی کسبوکار خودش با چه سرعتی تغییر میکنند.
بااینحال، یک سؤال را پیشنهاد میکنم همین امروز از مدیر مالی شرکتتان بپرسید:
اگر امروز تمام موجودی انبار را با قیمت روز جایگزین کنیم، سودی که در صورتهای مالی گزارش کردهایم چقدر تغییر میکند؟
ممکن است پاسخ این سؤال، تصویر متفاوتی از وضعیت واقعی شرکت به شما بدهد.
سود کردهایم؛ پس چرا پول نداریم؟
اجازه بدهید یک مثال بزنم.
یک کارخانه بستهبندی را تصور کنید که محصولاتش را با چکهای نودروزه به مشتریان میفروشد. در مقابل، ورق و مرکب مورد نیازش را نقدی میخرد.
حسابداری شرکت، بهای تمامشده را بر اساس قیمت خرید سه ماه قبل محاسبه میکند. در پایان فصل، حاشیه سود حدود ۲۵ درصد گزارش میشود. مدیرعامل هم با دیدن این عدد تصور میکند شرکت عملکرد خوبی داشته است.
سه ماه بعد، چکها وصول میشوند. مدیرعامل برای خرید همان مقدار ورق به بازار برمیگردد؛ اما این بار پول فروش فقط حدود چهارپنجم نیاز او را پوشش میدهد.
چه اتفاقی افتاده است؟
شرکت روی کاغذ سود کرده، اما بخشی از پولی را که باید صرف جایگزینی مواد اولیه میشد، سود تلقی کرده است. در نتیجه، سرمایهای که برای ادامه همان سطح از تولید لازم بوده، دیگر بهطور کامل در اختیار شرکت نیست.
این مثال، یک نمونه ترکیبی است و نام و جزئیات آن واقعی نیست؛ اما مسئلهای را نشان میدهد که در گفتوگو با مدیران بنگاهها بارها با آن مواجه میشویم.
در شرایط تورمی، اگر بهای تمامشده را با قیمتهای گذشته محاسبه کنیم و درآمد را با قیمتهای امروز بسنجیم، ممکن است بخشی از سود گزارششده، بازتاب تفاوت زمانی قیمتها باشد؛ نه افزایش واقعی توان اقتصادی شرکت.
البته این به آن معنا نیست که هر تفاوتی میان بهای تاریخی و بهای جایگزینی، سود موهومی است. برای رسیدن به تصویر درست، باید هزینههای عملیاتی، مالیات، تغییر ترکیب فروش و سایر عوامل را نیز در نظر گرفت.
اما یک پرسش ساده میتواند شروع خوبی باشد:
بعد از وصول پول فروش، آیا میتوانیم همان مقدار مواد اولیه را بخریم، تعهداتمان را بپردازیم و با همان ظرفیت قبلی به کار ادامه دهیم؟
اگر پاسخ منفی است، باید پیش از هر تصمیمی درباره تقسیم سود یا توسعه فعالیت، یک بار دیگر محاسبات را بررسی کنیم.
قیچی نقدینگی
در بررسیهای میدانی تیم رایان توسعه، یکی از الگوهای پرتکرار در بنگاههای کوچک و متوسط، وضعیتی است که من آن را «قیچی نقدینگی» مینامم.
برای حفظ مشتری، مهلت پرداخت را طولانیتر میکنیم. مشتری پول را دیرتر میدهد؛ اما تأمینکننده، که خودش زیر فشار افزایش هزینههاست، دیگر حاضر نیست همان شرایط قبلی را بپذیرد. او پول نقد یا پیشپرداخت میخواهد.
در یک طرف، پول دیرتر وارد شرکت میشود؛ در طرف دیگر، پول زودتر از شرکت خارج میشود.
فاصله میان این دو، باید از جایی تأمین شود.
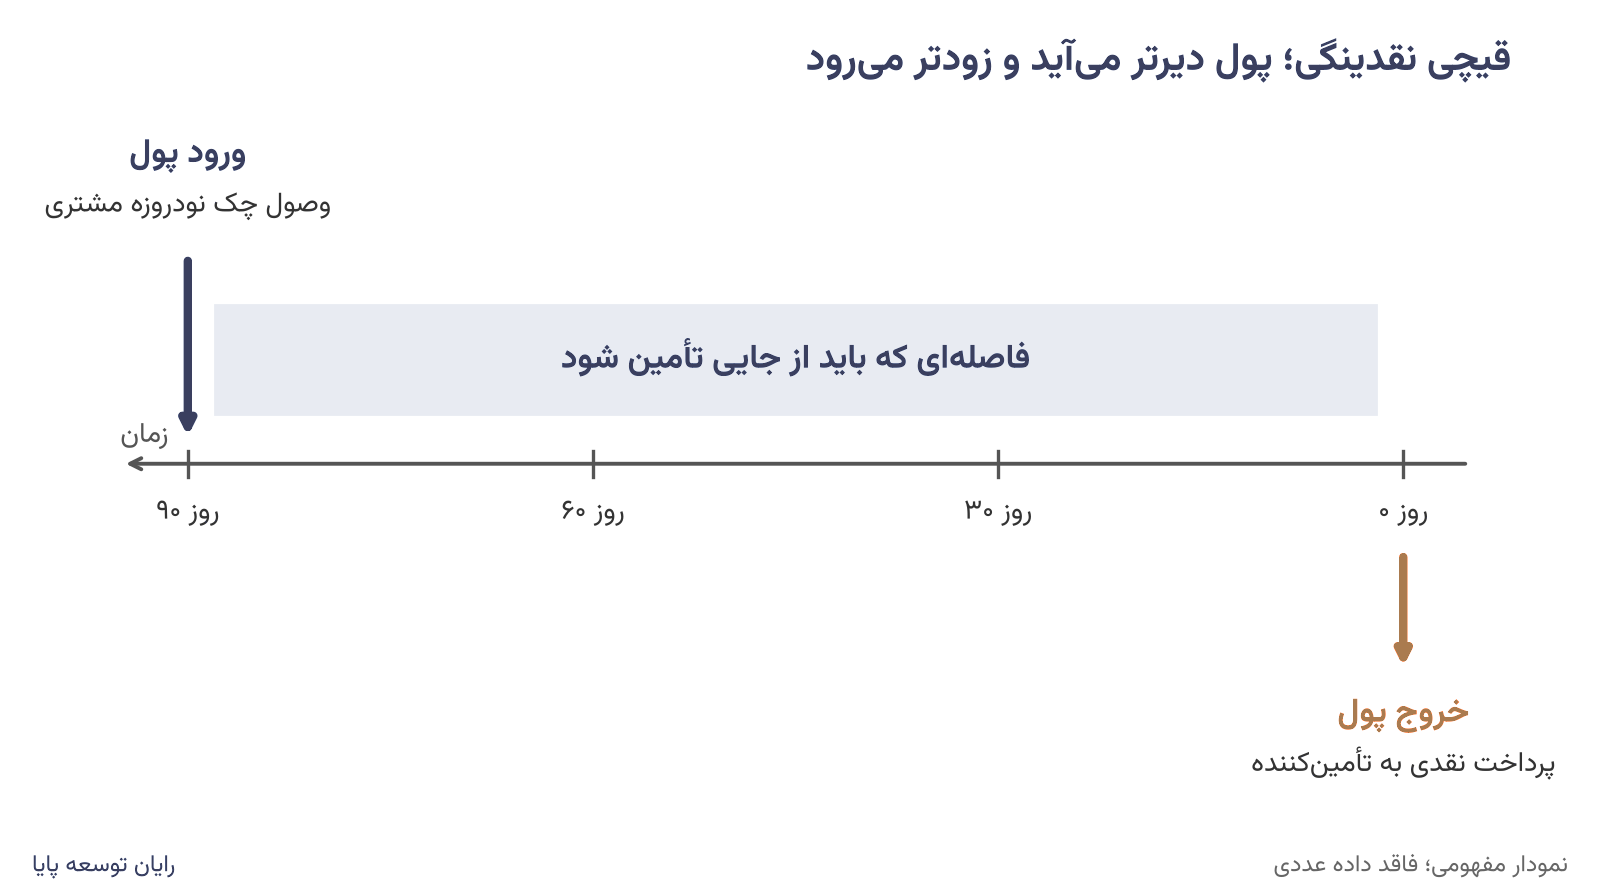
حالا فرض کنید برای جبران این فاصله، فروش را هم بیشتر کنیم. اگر فروش جدید نیز با اعتبار طولانی انجام شود، ممکن است بهجای حل مشکل، به منابع بیشتری برای تأمین موجودی و مطالبات نیاز پیدا کنیم.
این همان جایی است که فروش بیشتر، لزوماً به معنای وضعیت مالی بهتر نیست.
من فکر میکنم مدیران در این مرحله باید یک عادت مهم را کنار بگذارند: اینکه فروش را بهتنهایی معیار سلامت کسبوکار بدانند.
فروش مهم است، اما زمان وصول، حاشیه سود واقعی و پولی که برای ادامه فعالیت باقی میماند، به همان اندازه اهمیت دارند.
پولی که دیر میرسد، همان پول دیروز نیست
بیایید اثر تأخیر در وصول را با یک محاسبه ساده ببینیم.
فرض کنیم تورم ماهانه ۳٫۱ درصد باشد و همین نرخ در ماههای بعد نیز ادامه پیدا کند. در این صورت، قدرت خرید مبلغی که سه ماه بعد دریافت میکنیم، با قدرت خرید همان مبلغ در امروز برابر نخواهد بود.
بر اساس این فرض:
| دوره وصول | افت تقریبی قدرت خرید طلب |
|---|---|
| ۳۰ روز | ۳٫۰٪ |
| ۶۰ روز | ۵٫۹٪ |
| ۹۰ روز | ۸٫۸٪ |
| ۱۲۰ روز | ۱۱٫۵٪ |
| ۱۸۰ روز | ۱۶٫۷٪ |
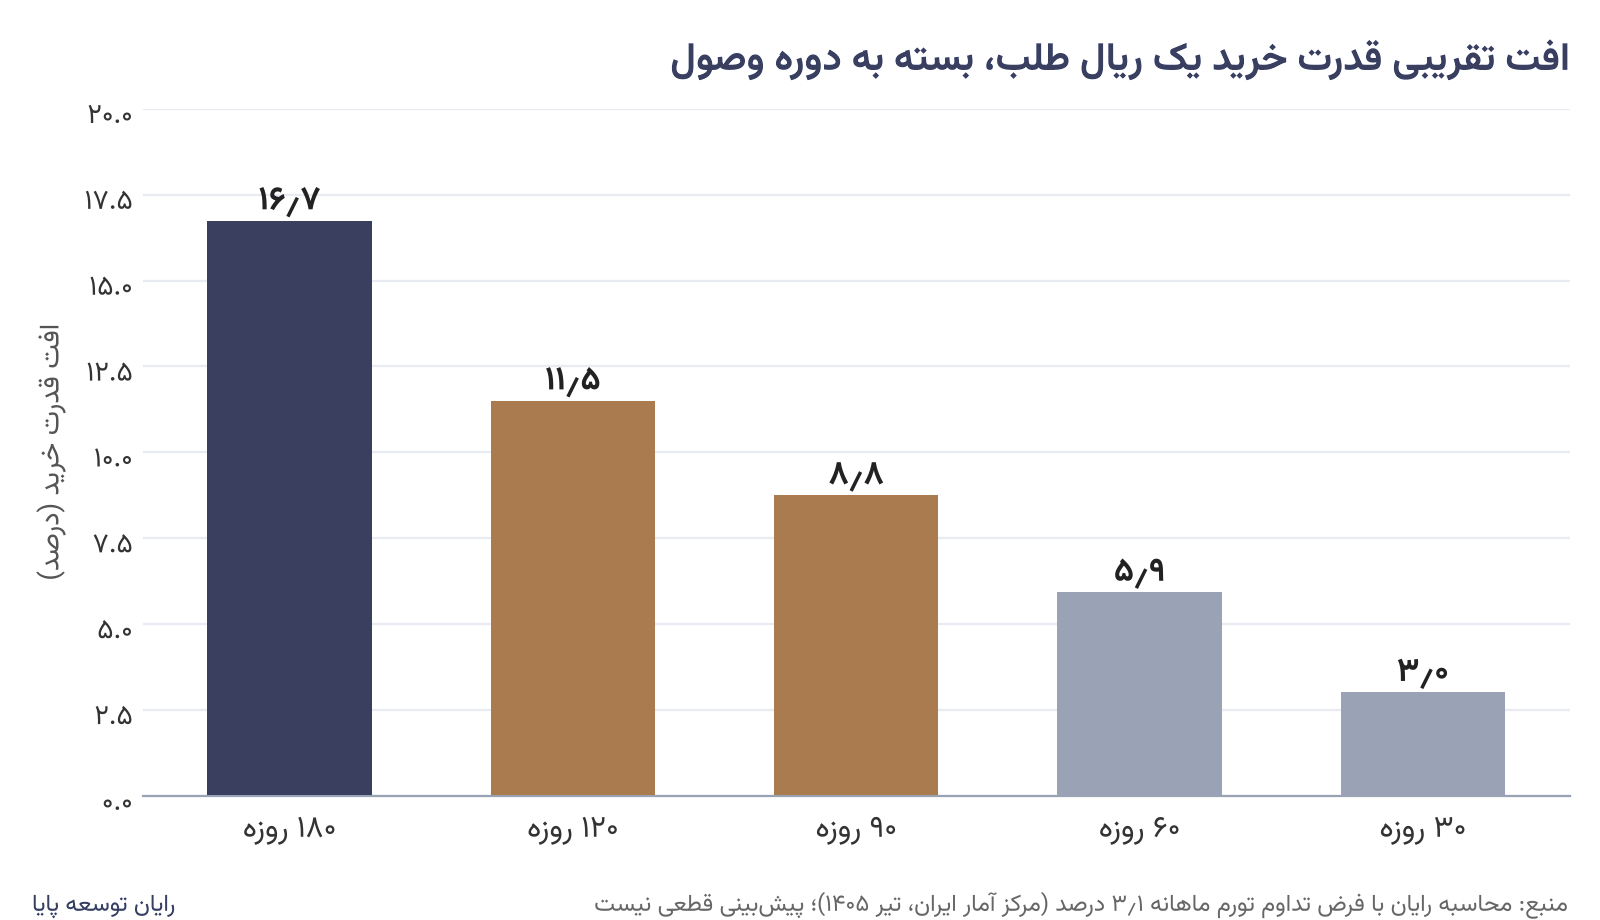
این ارقام بر مبنای فرض تداوم تورم ماهانه ۳٫۱ درصد محاسبه شدهاند؛ بنابراین پیشبینی قطعی آینده نیستند. همچنین افت قدرت خرید با زیان حسابداری یا هزینه کامل تأمین مالی یکسان نیست.
اما برای مدیرعامل، همین محاسبه یک پیام روشن دارد: اگر حاشیه سود شرکت محدود است، زمان وصول میتواند تفاوت میان یک فروش اقتصادی و یک فروش کمبازده را رقم بزند.
حالا این سؤال را در نظر بگیرید: اگر مشتری به شما پیشنهاد دهد که در ازای تخفیف، پول را سه ماه زودتر بپردازد، آیا قبول میکنید؟
پاسخ را نباید بر اساس احساس یا عرف بازار داد. باید حساب کرد.
پنج تصمیم برای تثبیت نقدینگی
۱. قیمت را با هزینه جایگزینی بسنجید
در قیمتگذاری، معمولاً میپرسیم این کالا برای ما چقدر تمام شده است. اما در شرایط تورمی، یک سؤال دیگر هم لازم است:
برای اینکه بتوانیم همین کالا را دوباره تولید یا جایگزین کنیم، چقدر باید هزینه کنیم؟
بهای تاریخی همچنان برای حسابداری و کنترل هزینه اهمیت دارد؛ اما اگر تنها مبنای تصمیمگیری باشد، ممکن است تصویری ناقص از توان ادامه فعالیت شرکت ارائه کند.
پیشنهاد من این است که مدیر مالی، در کنار گزارش معمول بهای تمامشده، گزارشی مدیریتی از بهای جایگزینی نیز تهیه کند. فاصله میان این دو عدد باید در تصمیمهای قیمتگذاری، فروش اعتباری و تقسیم سود دیده شود.
اگر فهرست قیمتها هر سه ماه یکبار بهروز میشود، اما هزینه نهادهها هر ماه تغییر میکند، ممکن است بدون آنکه متوجه شوید، بخشی از افزایش هزینه را از جیب شرکت پرداخت کنید.
البته بهای جایگزینی بهتنهایی قیمت فروش را تعیین نمیکند. قدرت خرید مشتری، رقابت بازار و حاشیه سود قابلتحقق نیز باید در نظر گرفته شوند.
یک درس از برزیل
در برنامه تثبیت اقتصادی برزیل در سال ۱۹۹۴، واحد حسابی به نام URV معرفی شد. قیمتها و قراردادها بهتدریج بر مبنای این واحد بیان میشدند، درحالیکه پرداختها همچنان با پول رایج انجام میگرفت. سپس URV در چارچوب طرح رئال به پول جدید برزیل تبدیل شد.
این تجربه بخشی از یک برنامه گسترده اصلاح پولی بود و نمیتوان آن را مستقیماً با شرایط ایران یکسان دانست. بااینحال، یک ایده مدیریتی از آن قابلتوجه است: واحدی که با آن قیمت را تعیین میکنیم، لزوماً نباید به تغییرات گذشته وابسته بماند.
در قراردادهای تجاری ایران نیز، با رعایت مقررات جاری و الزامات حقوقی، میتوان سازوکارهای شفاف تعدیل قیمت را بر مبنای شاخص توافقشده یا تغییر هزینه نهادههای اصلی طراحی کرد.
اصل مهم، شفافیت فرمول، زمان تعدیل و توافق طرفین است.
۲. برای پول زودتر، تخفیف حسابشده بدهید
تخفیف نقدی همیشه نشانه ضعف در مذاکره نیست. گاهی زودتر وصول کردن پول، از فروش با حاشیه سود بالاتر اما وصول دیرهنگام، تصمیم اقتصادی بهتری است.
اما چقدر تخفیف؟
اگر وصول نودروزه در سناریوی مورد بررسی با افت تقریبی ۸٫۸ درصدی قدرت خرید همراه باشد، نباید نتیجه بگیریم که هر تخفیفی کمتر از این عدد، الزاماً سودآور است.
باید ببینیم مشتری دقیقاً چند روز زودتر پرداخت میکند، هزینه تأمین مالی شرکت چقدر است، احتمال عدم وصول چه میزان است و آیا تخفیف پیشنهادی از هزینه واقعی تأخیر کمتر خواهد بود یا نه.
پیشنهاد من این است که مدیر فروش و مدیر مالی یک جدول تخفیف نقدی مشترک طراحی کنند؛ جدولی که مرتباً بازبینی شود و به جای عرف بازار، بر اساس اعداد واقعی شرکت تصمیم بگیرد.
یک نکته را هم فراموش نکنیم: تخفیف باید در ازای یک منفعت واقعی باشد؛ مثلاً پرداخت زودتر، کاهش ریسک نکول یا حذف هزینه پیگیری مطالبات.
برای زودتر پول گرفتن تخفیف بدهید، نه صرفاً برای اینکه فروش بیشتری ثبت کنید.
۳. شرایط خرید را دوباره مذاکره کنید
در سمت تأمینکننده نیز، مسئله فقط چانهزنی بر سر قیمت نیست.
گاهی خرید بخشی از نیاز آینده با قیمت توافقشده، در ازای پرداخت زودتر، میتواند هم برای تأمینکننده جذاب باشد و هم به شرکت شما در برنامهریزی کمک کند. البته باید هزینه خواب سرمایه، احتمال تغییر نیاز و ریسک نگهداری موجودی را هم در نظر گرفت.
گزینه دیگر، قراردادهایی است که قیمت را بر اساس فرمول مشخص و در دورههای توافقشده تعدیل میکنند.
هدف این نیست که تمام ریسک تورم را به تأمینکننده منتقل کنیم. اگر طرف مقابل نتواند همکاری را ادامه دهد، ما هم در نهایت با اختلال تأمین مواجه خواهیم شد.
در فاز تثبیت، رابطهای ارزشمند است که بتواند در شرایط دشوار نیز ادامه پیدا کند.
۴. موجودی انبار را با دقت انتخاب کنید
در اقتصاد تورمی، خرید بیشتر مواد اولیه ممکن است تصمیمی منطقی به نظر برسد. اما هر موجودیای سپر تورمی نیست.
اگر مواد اولیه حیاتی باشد و جایگزینی آن دشوار، نگهداری ذخیره کافی میتواند از توقف تولید جلوگیری کند. اما خرید بیش از نیاز، پولی را که برای حقوق، هزینههای جاری و سایر تعهدات لازم داریم، در انبار حبس میکند.
پس راهحل نه انبارکردن همهچیز است و نه خالی نگهداشتن انبار.
مواد حیاتی و بدون جایگزین را مشخص کنید و برای آنها سطح پوشش معقول تعیین کنید. برای اقلام قابلجایگزین، قرارداد تأمین، تحویل مرحلهای یا چندمنبعیکردن خرید را بررسی کنید.
موجودی را هم فقط با ارزش ریالی آن نسنجید. در شرایط تورمی، تعداد روزهایی که موجودی میتواند تولید را ادامه دهد، گاهی شاخص بسیار مفیدتری است.
۵. تأمین مالی را به روزهای آخر موکول نکنید
وقتی دسترسی به اعتبار بانکی محدود است، اتکای کامل به یک منبع مالی، ریسک بزرگی برای شرکت ایجاد میکند.
به تجربه من، مدیران نباید زمانی به فکر منابع جایگزین بیفتند که دیگر امکان انتخاب چندانی ندارند.
ورود شریک راهبردی، تأمین مالی جمعی برای پروژههای مشخص، ابزارهای مبتنی بر مطالبات و سایر روشهای تأمین مالی، بسته به شرایط شرکت، میتوانند گزینههای قابلبررسی باشند.
اما هر ابزار هزینه و پیامد خودش را دارد. وام، تعهد بازپرداخت ایجاد میکند؛ افزایش سرمایه میتواند سهم سهامداران فعلی را کاهش دهد؛ و تنزیل مطالبات نیز رایگان نیست.
پیش از انتخاب ابزار، باید هزینه واقعی هر گزینه و تأثیر آن بر آینده شرکت را بررسی کرد.
در رایان توسعه پایا، با بیش از یک دهه تجربه در حوزه ارزشگذاری و تأمین مالی، یکی از موضوعاتی که در این بررسیها اهمیت میدهیم، نسبت میان نیاز مالی شرکت و ارزش واقعی آن است.
سرمایهای که با ارزشگذاری نادرست جذب شود، ممکن است امروز مشکل نقدینگی را برطرف کند، اما فردا سهم نامتناسبی از ارزش شرکت را به سرمایهگذار واگذار کرده باشد.
از طرف دیگر، ارزشگذاری غیرواقعی نیز میتواند مسیر مذاکره را دشوار کند. هدف، رسیدن به ارزش قابلدفاع و انتخاب ساختاری است که با وضعیت واقعی شرکت تناسب داشته باشد.
یک نکته که مدیرعامل نباید فراموش کند
سرمایه در گردش فقط مسئله مدیر مالی نیست؛ مستقیماً بر ارزش شرکت هم اثر میگذارد.
در روشهای ارزشگذاری مبتنی بر جریان نقدی آزاد، افزایش سرمایه در گردش معمولاً از جریان نقدی قابلدسترس کسر میشود. یعنی اگر برای ادامه فعالیت، منابع بیشتری در موجودی و مطالبات حبس شود، با ثابتبودن سایر عوامل، پول کمتری برای تأمین مالی، بازپرداخت تعهدات یا توزیع میان سرمایهگذاران باقی میماند.
به همین دلیل، دو شرکت با سود عملیاتی مشابه ممکن است ارزش اقتصادی یکسانی نداشته باشند.
یکی سریع پولش را وصول میکند و با سرمایه کمتری عملیات را ادامه میدهد. دیگری برای حفظ همان سطح فعالیت، دائماً به منابع تازه نیاز دارد.
در تحلیلهای رایان توسعه، چرخه تبدیل وجه نقد یکی از شاخصهای مهم بررسی است. این چرخه نشان میدهد منابع شرکت چه مدت در موجودی و مطالبات درگیر میمانند تا دوباره به پول قابلاستفاده تبدیل شوند.
هرچه این چرخه طولانیتر باشد، معمولاً نیاز شرکت به تأمین مالی بیشتر میشود؛ هرچند باید ساختار هر صنعت و شرایط قراردادهای آن را نیز در نظر گرفت.
گاهی ارزش شرکت با فروش بیشتر بالا نمیرود؛ با آزادکردن پولی بالا میرود که مدتهاست در عملیات آن گیر افتاده است.
اگر قرار باشد همین ماه فقط چند کار انجام دهید
لازم نیست برای شروع، یک پروژه بزرگ اصلاح مالی تعریف کنید. از همین ماه میتوانید هفت اقدام مشخص را در دستور کار قرار دهید:
| اقدام | مسئول پیشنهادی | شاخص پایش |
|---|---|---|
| محاسبه بهای تاریخی در کنار بهای جایگزینی | مدیر مالی | فاصله میان دو حاشیه سود |
| دستهبندی مطالبات بر اساس سن | مدیر مالی | میانگین دوره وصول و مطالبات معوق |
| طراحی سیاست تخفیف نقدی | مدیر فروش و مالی | سهم فروش نقدی و هزینه تخفیف |
| بازنگری قراردادهای اصلی فروش | مدیر حقوقی و فروش | قراردادهای دارای سازوکار تعدیل |
| تعیین سطح موجودی مواد حیاتی | مدیر تأمین | روزهای پوشش موجودی |
| بررسی دستکم سه گزینه تأمین مالی | مدیرعامل و مدیر مالی | هزینه و تمرکز منابع مالی |
| بررسی هفتگی چرخه تبدیل وجه نقد | مدیرعامل و مدیر مالی | روند چرخه نقدی و نیاز آتی به نقدینگی |
پیشنهاد میکنم این موارد را در جلسه هفتگی مدیریت مرور کنید. در شرایط تورمی، گزارشی که فقط در پایان ماه دیده میشود، ممکن است زمانی هشدار بدهد که فرصت تصمیمگیری محدود شده باشد.
حرف آخر
فاز تثبیت، فاز تصمیمهای بزرگ و پرسروصدا نیست. بیشتر از هر چیز، فاز انضباط است.
در این مرحله ممکن است هیچ اتفاق خارقالعادهای نیفتد. شرکت همچنان کار میکند، مشتریها هنوز سفارش میدهند و صورتهای مالی هنوز سود نشان میدهند. اما در پس این تصویر، ممکن است پول کمتری برای خرید مواد اولیه باقی بماند، وصول مطالبات طولانیتر شود و هر ماه منابع بیشتری برای حفظ همان سطح فعالیت لازم باشد.
اگر از من بپرسید کدام اشتباه در این مرحله خطرناکتر است، میگویم اینکه تصور کنیم چون هنوز کار میکنیم، پس وضعیت تحت کنترل است.
گاهی کسبوکار با یک تصمیم اشتباه از پا نمیافتد؛ با مجموعهای از تصمیمهای ظاهراً منطقی، که هر کدام اندکی از توان مالی آن کم میکنند، کوچک میشود.
به همین دلیل، پیش از آنکه به فکر افزایش فروش یا توسعه فعالیت باشید، یک بار دیگر از خودتان بپرسید:
آیا پولی که امروز در حساب شرکت دارم، واقعاً برای ادامه همین فعالیت کافی است؟ یا فقط عددی است که با قیمتهای دیروز معنا داشت؟
اگر پاسخ این سؤال برایتان روشن نیست، شاید اولین قدم در فاز تثبیت همین باشد: دوباره شمردن پول، این بار نه فقط به ریال، بلکه به اندازه کاری که هنوز میتواند برای شرکت انجام دهد.
در رایان توسعه پایا، ارزیابی توان بقا و وضعیت جریان نقدی را نقطه شروع تصمیمهای مالی جدیتر میدانیم. تست بقای رایان در سایت رایانبوکس میتواند به شما کمک کند نخستین تصویر را از نقاط آسیبپذیر کسبوکارتان به دست آورید.
مسئله این است که این پول، تا چه زمانی و با چه توانی میتواند ما را سرپا نگه دارد.
منابع
۱. مرکز آمار ایران، شاخص قیمت مصرفکننده کل کشور، تیر ۱۴۰۵؛ ارجاع ثانویه: خبرگزاری مهر، «مرکز آمار: تورم تیر ماه ۶۶ درصد شد»، مرداد ۱۴۰۵.
۲. بانک مرکزی جمهوری اسلامی ایران، شاخص بهای کالاها و خدمات مصرفی در مناطق شهری، تیر ۱۴۰۵؛ ارجاع ثانویه: دیدبان ایران، «تورم نقطه به نقطه در تیرماه بالای ۸۳ درصد ثبت شد؛ تورم نقطهبهنقطه کالا در تیرماه به ۱۲۱ درصد و نرخ تورم سالانه به ۶۱٫۴ رسید»، مرداد ۱۴۰۵.
۳. bne IntelliNews, “Iran’s monthly inflation halves to 3.6% as annual rate hits 83.9%,” July 28, 2026.
۴. نبض قیمت، گزارشهای مربوط به نرخ سود بانکی، تیر ۱۴۰۵.
۵. Franco, G. H. B. (2024). “The Real Plan Thirty Years Later: Selected Policy Afterthoughts.” Ensayos Económicos, No. 84, Banco Central de la República Argentina; presented at the Jornadas Monetarias y Bancarias 2024, Buenos Aires, October 2024.
۶. Brasil. Lei nº 8.880, de 27 de maio de 1994 (institui a Unidade Real de Valor, URV). Planalto.gov.br.
۷. Paiva, P. (2024). “A extração do ovo da serpente no Plano Real.” Fundação Dom Cabral, May 2024.
دیدگاهها
دیدگاه شما پس از تأیید منتشر میشود.