فرض کنید در جلسه هیئتمدیره نشستهاید. روی میز، فایلی است با عنوان «برنامه کاهش هزینه». ستونها مرتباند: توقف یک خط محصول کمفروش، ادغام دو واحد، تعدیل بخشی از نیرو، و تعطیلی واحد تحقیق و توسعهای که «فعلاً درآمدی ندارد». جمع ستون آخر، دقیقاً همان عددی است که برای عبور از سال لازم دارید.
حسابها درست است. اما یک سؤال در این فایل نیست:
اگر همه این ستونها اجرا شود، دو سال دیگر چه شرکتی باقی میماند؟
در دو یادداشت قبلی درباره نقدینگی و عملیات در فاز تثبیت نوشتم. حالا میخواهم به یکی از سختترین تصمیمهای این مرحله بپردازم: کوچکسازی.
به نظر من، کوچک شدن در رکود واکنشی طبیعی و گاهی ضروری است. باغبان هم در خشکسالی شاخهها را هرس میکند تا درخت زنده بماند. اما میان هرس و قطع درخت تفاوتی بنیادین وجود دارد: باغبان میداند کدام شاخه، میوه سال بعد را میدهد.
اول، واقعیت اعداد را ببینیم
مرکز آمار ایران رشد اقتصادی فصل بهار ۱۴۰۵ را منفی ۱۰٫۱ درصد اعلام کرده است. صندوق بینالمللی پول در گزارش چشمانداز اقتصاد جهانی اکتبر ۲۰۲۶، پیشبینی رشد ایران در سال ۲۰۲۶ را از منفی ۵٫۴ درصد در گزارش ژوئیه به منفی ۷٫۶ درصد بازنگری کرده است. بانک جهانی نیز رشد سال ۱۴۰۵ را منفی ۷٫۷ درصد و رشد مصرف خصوصی را منفی ۵٫۱ درصد پیشبینی کرده است.
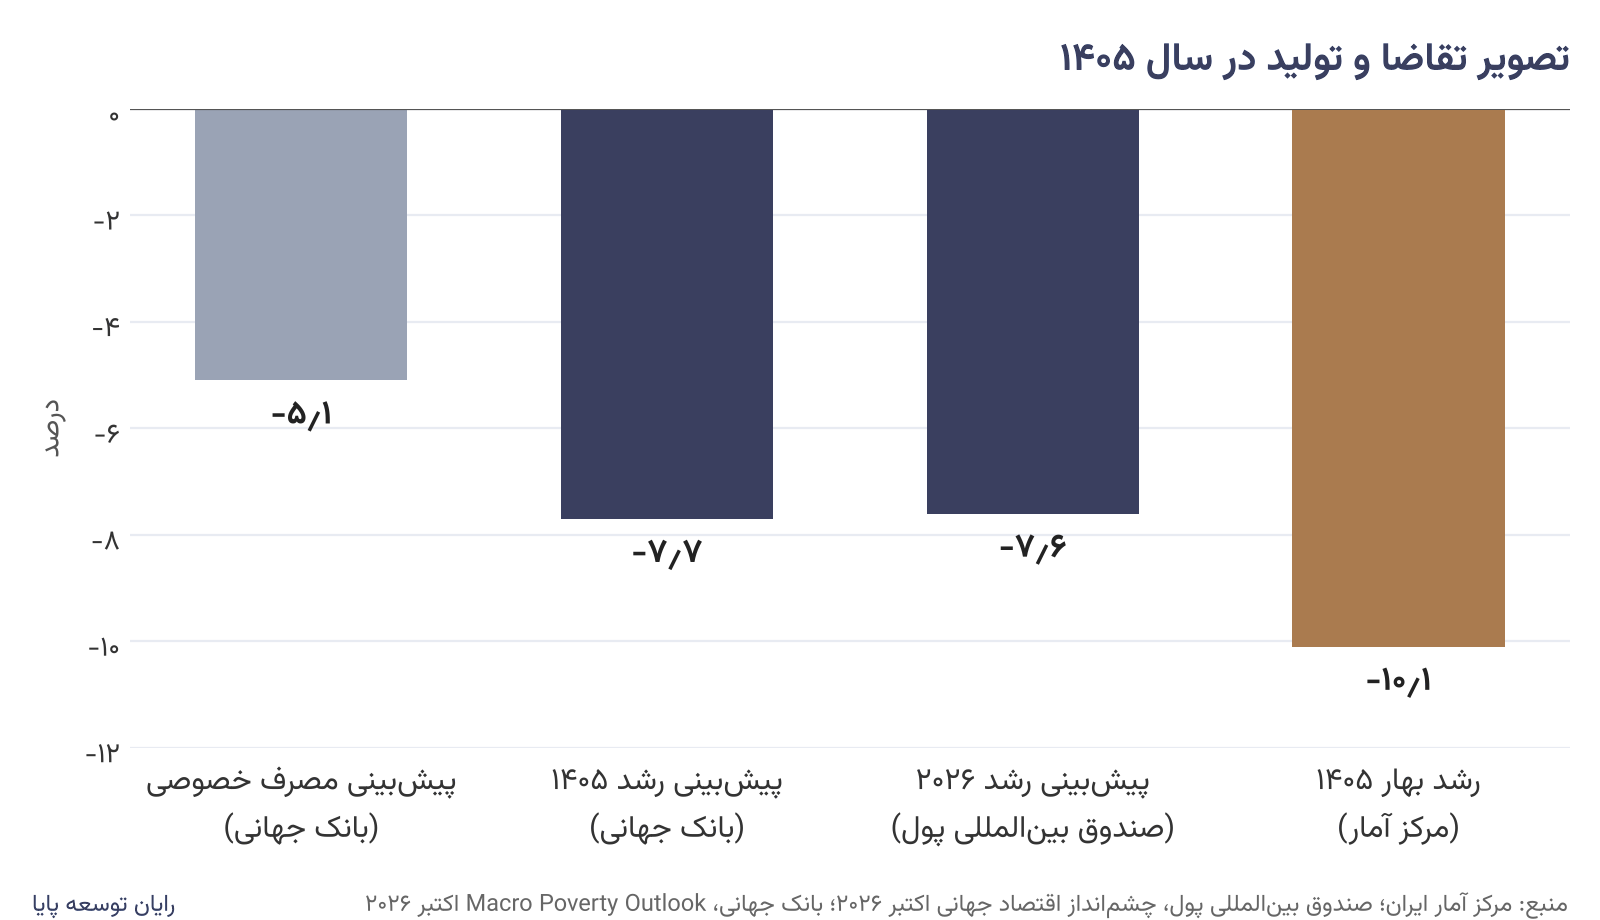
این پیشبینیها قطعی نیستند. صندوق بینالمللی پول خود تصریح کرده که پیشبینی مربوط به ایران با عدمقطعیتی بهمراتب بیش از معمول همراه است. اما جهت هر سه مرجع یکی است: بازاری کوچکتر و تقاضایی تحت فشار.
در سطح بنگاه، شاخص استخدام شامخ در شهریور به ۴۴ رسیده و به گزارش اتاق ایران، برای شانزدهمین ماه متوالی زیر مرز ۵۰ مانده است. به زبان ساده، بنگاهها هم با بازار کوچکتری روبهرو هستند و هم در حال کاهش نیروی کار خود.
چرا این اعداد برای مدیرعامل مهم است؟
در چنین فضایی، فشار برای کوچکسازی از همه طرف میآید: از صورت سود و زیان، از سهامداران، از بانک و از تجربه شرکتهای دیگر.
مسئله این نیست که آیا باید هزینه را کاهش داد. مسئله این است که کدام هزینه واقعاً هزینه است، و کدام سرمایهگذاری روی ارزش فردای شرکت.
پیشنهاد میکنم پیش از تصویب هر برنامه کاهش هزینه، این سؤال را در جلسه مطرح کنید:
اگر فردا خریداری برای شرکت ما بیاید، کدام بخشها را بیش از همه خواهد خواست؟ و آیا همان بخشها در فهرست حذف ما هستند؟
یک درس از لگو
در سال ۲۰۰۴، گروه لگو (LEGO Group) بزرگترین زیان تاریخ خود را گزارش کرد؛ زیانی حدود ۱٫۹ میلیارد کرون دانمارک در برابر درآمدی حدود ۶٫۳ میلیارد کرون. شرکت در سالهای پیش از آن به پارکهای تفریحی، بازیهای رایانهای، پوشاک و هزاران قطعه جدید گسترش یافته بود و تعداد قطعات منحصربهفرد آن از دوازده هزار گذشته بود.
یورگن ویگ کنودستورپ (Jørgen Vig Knudstorp)، نخستین مدیرعامل لگو از بیرون خانواده مالک، به جای گسترش بیشتر، هرس کرد. کاتالوگ قطعات را به حدود نصف رساند، استودیوی داخلی بازیهای رایانهای را بست و به جای آن، نام لگو را در اختیار سازندگان بیرونی قرار داد. در سال ۲۰۰۵ نیز هفتاد درصد سهام پارکهای لگولند به بلکاستون (Blackstone) فروخته شد؛ معاملهای که به شکلگیری شرکت مرلین انترتینمنت (Merlin Entertainments) انجامید.
اما نکتهای که برای من در این داستان مهمتر است، چیزی است که لگو حذف نکرد: آجر اصلی، برند و جامعه هوادارانش. لگو پارکها را تعطیل نکرد؛ فروخت و بخشی از سهم را نگه داشت. سالها بعد، در ۲۰۱۹، خانواده مالک همراه با شرکای خود مرلین را دوباره خریداری کرد.
البته لگو یک برند جهانی با پشتوانه مالی خانوادگی بود و شرایطش را نمیتوان مستقیماً با یک بنگاه ایرانی در رکود یکسان دانست. اما منطق تصمیمش قابل انتقال است.
هرس لگو، هرس پیچیدگی بود، نه هرس ارزش.
یک درس از خطوط هوایی آمریکا
پس از حملات ۱۱ سپتامبر ۲۰۰۱، صنعت هوایی آمریکا با سقوط ناگهانی تقاضا روبهرو شد. بیشتر شرکتهای بزرگ، بخش قابلتوجهی از نیروی خود را تعدیل کردند. ساوتوست ایرلاینز (Southwest Airlines) مسیر دیگری رفت و در آن دوره تعدیل نیرو نکرد.
جودی هافر گیتل (Jody Hoffer Gittell) و همکارانش در پژوهشی که سال ۲۰۰۶ منتشر شد، واکنش خطوط هوایی به این بحران را بررسی کردند. استدلال آنها این بود که روابط کاری و اعتماد درون سازمان، نوعی «ذخیره» است که سازمان در بحران به آن تکیه میکند؛ و تعدیل گسترده میتواند همین ذخیره را مصرف کند.
باید منصف بود: همین پژوهشگران بر نقش ذخایر مالی هم تأکید کردهاند. ساوتوست ترازنامهای قوی داشت که امکان این انتخاب را به آن میداد. پس این داستان به معنای آن نیست که تعدیل نیرو هرگز درست نیست؛ گاهی تنها راه بقاست.
معنای آن این است که نیروی انسانی، بهویژه کسانی که دانش فنی، روابط با مشتری یا حافظه سازمانی را با خود دارند، فقط یک ردیف هزینه در صورت سود و زیان نیستند.
آنچه در ترازنامه دیده نمیشود
مطالعه اوشن تومو (Ocean Tomo) درباره ارزش بازار داراییهای نامشهود نشان میدهد در سال ۲۰۲۰، حدود ۹۰ درصد ارزش بازار شرکتهای شاخص S&P 500 به داراییهای نامشهود مربوط بوده است؛ یعنی برند، دانش فنی، داده، روابط با مشتری، قراردادها، مجوزها و سرمایه انسانی.
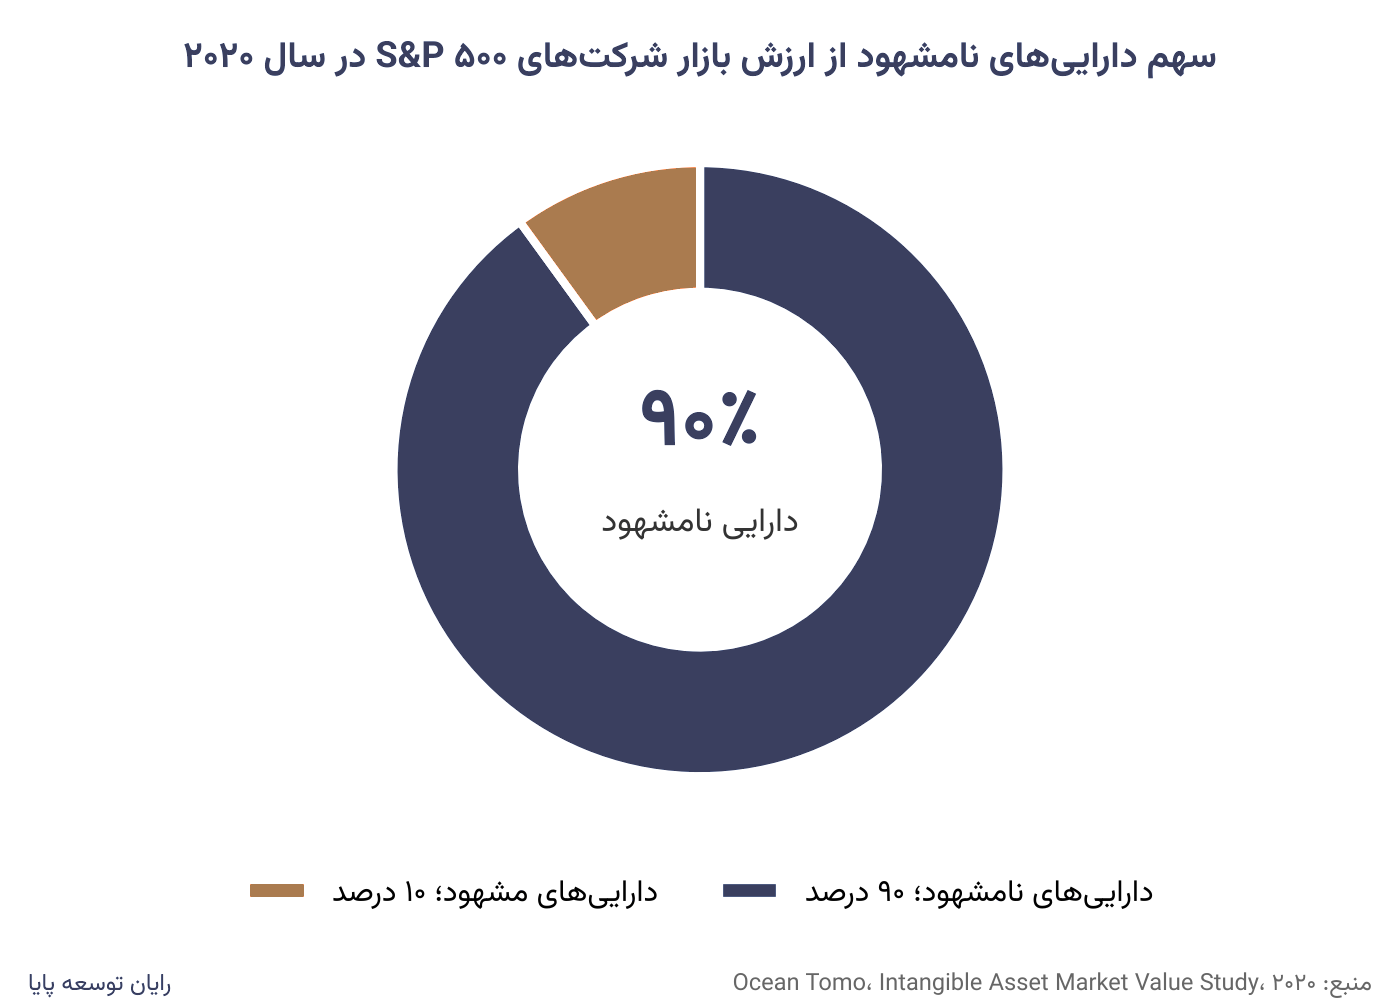
این عدد مربوط به بزرگترین شرکتهای بورس آمریکاست و نسبت آن در اقتصاد ایران و در صنایع مختلف متفاوت است. اما جهت آن یکی است: بخش بزرگی از آنچه خریدار یا سرمایهگذار بابت شرکت شما میپردازد، در دفاتر حسابداری ثبت نشده است.
و دقیقاً همین بخش است که در برنامههای کاهش هزینه کمتر دیده میشود.
در رایان توسعه پایا، بهعنوان تیمی که در ارزشگذاری سهام و داراییهای نامشهود کار میکند، همیشه به مدیران پیشنهاد میکنم پیش از هر تغییر ساختاری در زمان بحران، اثر آن را بر ارزش شرکت در آینده هم بسنجند.
گاهی حذف یک واحد، توقف یک محصول یا کنار گذاشتن یک خدمت، بدون توجه به نقش آن در ارزش شرکت، آسیبی به جا میگذارد که با بازگشت رونق هم جبران نمیشود. واحد تحقیق و توسعهای که امروز هزینه به نظر میرسد، ممکن است همان چیزی باشد که وضعیت دانشبنیان، مجوز یا مزیت فنی شرکت به آن وابسته است. تیم فروشی که امروز کوچک میشود، شاید حامل روابطی باشد که سالها برای ساختنشان هزینه شده است.
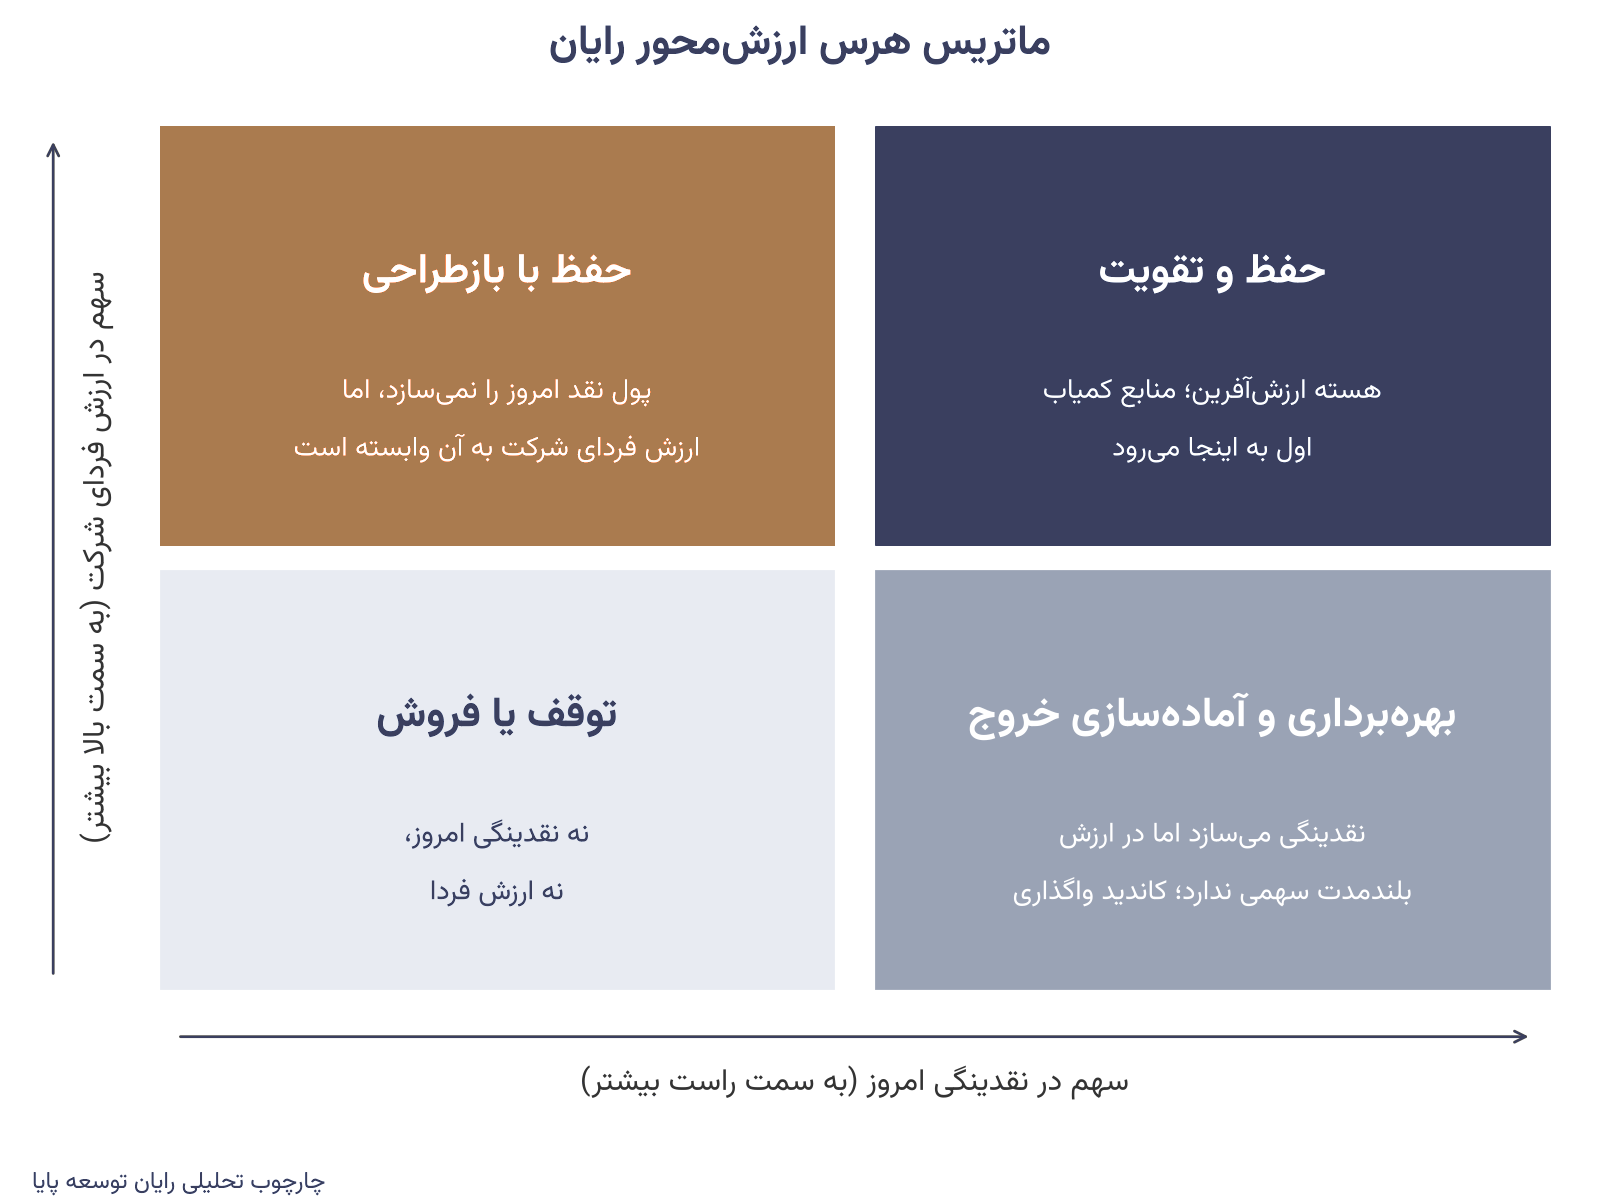
ماتریس هرس ارزشمحور
برای اینکه تصمیم کوچکسازی از یک واکنش مالی به یک تصمیم راهبردی تبدیل شود، پیشنهاد من این است که هر واحد، محصول یا فعالیت را با دو سؤال بسنجید:
پاسخ این دو سؤال، هر فعالیت را در یکی از چهار خانه زیر قرار میدهد.
| خانه | تصمیم پیشنهادی | ریسک اصلی | سؤال کلیدی پیش از اجرا |
|---|---|---|---|
| نقدینگی بالا، ارزش بالا | حفظ و تقویت؛ اولویت اول منابع کمیاب | کمتوجهی به دلیل اینکه «فعلاً خوب کار میکند» | چه چیزی میتواند این هسته را در شش ماه آینده تهدید کند؟ |
| نقدینگی پایین، ارزش بالا | حفظ با بازطراحی هزینه | حذف شتابزده زیر فشار نقدینگی | این فعالیت در ارزش شرکت و داراییهای نامشهود آن چه نقشی دارد؟ |
| نقدینگی بالا، ارزش پایین | بهرهبرداری و آمادهسازی برای واگذاری | اتکای بیش از حد به درآمدی بدون آینده | اگر امروز فروخته شود چه ارزشی دارد و پس از رکود چه ارزشی؟ |
| نقدینگی پایین، ارزش پایین | توقف یا فروش | هزینههای پنهان خروج، تعهدات قراردادی و قانونی | آیا خریدار یا شریکی هست که برای آن ارزشی بیش از ما قائل باشد؟ |
خانهای که بیشترین خطا در آن رخ میدهد، به نظر من خانه «نقدینگی پایین، ارزش بالا» است. این فعالیتها امروز پولی نمیسازند، و دقیقاً به همین دلیل، اولین چیزی هستند که در فایل کاهش هزینه به چشم میآیند.
البته جایگاه هر فعالیت در این ماتریس با حدس تعیین نمیشود؛ با تحلیل. سنجش سهم یک واحد در ارزش شرکت، به داده، روش و گاهی نگاهی از بیرون نیاز دارد.
پیش از تعدیل نیرو، گزینههای میانی را ببینید
میان «نگهداشتن همه» و «تعدیل گسترده»، طیفی از گزینهها وجود دارد که هزینه را کاهش میدهند اما ذخیره انسانی و دانشی سازمان را حفظ میکنند. انتخاب میان آنها به ساختار شرکت، صنعت و الزامات قانون کار بستگی دارد.
| گزینه | مزیت | ملاحظه |
|---|---|---|
| کاهش ساعات کار یا شیفتها | کاهش سریع هزینه با حفظ نیروی کلیدی | نیاز به توافق با کارکنان و رعایت مقررات کار |
| مرخصی چرخشی | تقسیم بار میان همه و حفظ انسجام تیم | برنامهریزی دقیق برای جلوگیری از توقف فرایندهای حیاتی |
| جابهجایی داخلی | انتقال نیرو از واحدهای کمکار به واحدهای پرتقاضا | نیاز به آموزش کوتاهمدت |
| تبدیل بخشی از پاداش به مشارکت در سود یا سهام | کاهش خروجی نقدی امروز و همسو کردن کارکنان کلیدی با آینده شرکت | طراحی حقوقی و مالی دقیق و ارزشگذاری شفاف سهم |
| اشتراک نیرو با شرکتهای همکار | حفظ مهارت و درآمد کارکنان در دوره کمکاری | قرارداد سهجانبه روشن |
گزینه چهارم در سالهای اخیر در شرکتهای ایرانی بیشتر مطرح شده، اما به تجربه من کمتر درست اجرا شده است.
موفقیت این طرحها به سه چیز وابسته است: ارزشگذاری قابلدفاع سهم، قواعد روشن برای خروج یا ماندن کارکنان، و هماهنگی کامل با الزامات قانون کار و قانون تجارت. طرحی که یکی از این سه را نداشته باشد، به جای ایجاد انگیزه، میتواند به منشأ اختلاف تبدیل شود.
در رایان توسعه، ساختاردهی همین طرحها از حوزههایی است که بیشترین دقت را در آن به کار میبریم؛ چون اشتباه در آن، هم به رابطه با کارکنان آسیب میزند و هم به ساختار سهامداری.
واگذاری به جای تعطیلی
لگو پارکهایش را تعطیل نکرد؛ فروخت. این تفاوت در اقتصاد ایران هم معنادار است.
واحدی که برای شما دیگر جزو هسته نیست، ممکن است برای یک رقیب، یک تأمینکننده یا یک سرمایهگذار، دقیقاً همان قطعه گمشده باشد. فروش کامل، فروش بخشی از سهم با حفظ سهم اقلیت، یا ورود شریک راهبردی، همه راههایی هستند که به جای صفر کردن ارزش یک واحد، آن را به نقدینگی امروز تبدیل میکنند.
اما در رکود، قیمت تنها متغیر معامله نیست. به نظر من، کیفیت ساختار معامله، از جمله نحوه پرداخت، سهم باقیمانده و سازوکار تعدیل قیمت با بهبود شرایط، به همان اندازه قیمت اهمیت دارد. فروشی که امروز با عجله و بدون این سازوکارها انجام شود، ممکن است فردا گرانترین تصمیم شرکت باشد.
در رکود، فروختن آسان است؛ درست فروختن، نه.
اگر قرار باشد همین ماه فقط چند کار انجام دهید
لازم نیست برنامه کاهش هزینه را متوقف کنید. کافی است پیش از اجرای آن، هفت اقدام را در دستور کار قرار دهید:
| اقدام | مسئول پیشنهادی | شاخص پایش |
|---|---|---|
| فهرست کردن همه واحدها، محصولات و فعالیتهای در معرض حذف | مدیرعامل | موارد بررسیشده |
| تعیین جایگاه هر مورد در ماتریس نقدینگی و ارزش | مدیرعامل و مدیر مالی | موارد با ارزش بالا در فهرست حذف |
| شناسایی داراییهای نامشهود وابسته به هر واحد | مدیر مالی و مدیر حقوقی | مجوزها، قراردادها و دانش فنی در معرض خطر |
| شناسایی افراد کلیدی حامل دانش و رابطه | مدیر منابع انسانی | ماندگاری افراد کلیدی |
| بررسی گزینههای میانی پیش از تعدیل نیرو | مدیر منابع انسانی و مدیر حقوقی | گزینههای بررسیشده |
| بررسی امکان واگذاری به جای تعطیلی | مدیرعامل | ارزش قابلتحقق هر مورد |
| مستندسازی منطق هر تصمیم برای هیئتمدیره | مدیرعامل | تصمیمهای دارای تحلیل اثر بر ارزش |
حرف آخر
هرس کاری بیرحمانه نیست؛ کاری دقیق است.
مدیری که در فاز تثبیت با نگاه به ارزش تصمیم میگیرد، شاید همان مقدار هزینه را کاهش دهد که رقیبش. اما وقتی رونق بازگردد، او با درختی سالم وارد فصل تازه میشود؛ و رقیبش با تنهای که دیگر شاخهای برای میوه دادن ندارد.
اگر از من بپرسید کدام اشتباه در این مرحله خطرناکتر است، میگویم اینکه فهرست کاهش هزینه را فقط با ماشینحساب ببندیم.
گاهی شرکت با یک حذف بزرگ از پا نمیافتد؛ با حذف چیزهایی کوچک میشود که هیچکس ارزششان را حساب نکرده بود.
پس پیش از آنکه قیچی را بردارید، یک بار دیگر از خودتان بپرسید:
آنچه امروز حذف میکنم، هزینه است یا ریشه؟
منابع
۱. مرکز آمار ایران، گزارش رشد اقتصادی فصل بهار ۱۴۰۵؛ ارجاع ثانویه: اقتصاد ۲۴، ۱۹ مهر ۱۴۰۵.
۲. International Monetary Fund (2026). World Economic Outlook, October 2026; World Economic Outlook Update, July 2026.
۳. World Bank (2026). Macro Poverty Outlook: Islamic Republic of Iran, October 2026.
۴. مرکز پژوهشهای اتاق ایران، گزارش شاخص مدیران خرید (شامخ)، شهریور ۱۴۰۵؛ ارجاع ثانویه: زومان، مهر ۱۴۰۵.
۵. Ocean Tomo (2020). Intangible Asset Market Value Study, interim results for 2020.
۶. Gittell, J. H., Cameron, K., Lim, S., & Rivas, V. (2006). “Relationships, Layoffs, and Organizational Resilience: Airline Industry Responses to September 11.” Journal of Applied Behavioral Science, 42(3), 300–329.
۷. Robertson, D. C., & Breen, B. (2013). Brick by Brick: How LEGO Rewrote the Rules of Innovation. Crown Business.
۸. ABC News Nightline (2009). “The Land Where Lego Comes to Life.”
دیدگاهها
دیدگاه شما پس از تأیید منتشر میشود.